
「夫婦で持っている土地には、自宅とアパートがあります。夫の持分を相続するなら、自宅の土地を優先して相続したことにできますか?」
自宅の土地には、一定の要件で80%減額できる小規模宅地等の特例があります。ならば、自宅の分から取っていきたくなる気持ち、分かります。
でも、共有持分は、お菓子の詰め合わせから好きな味を選ぶようには取り分けられません。今日は、面積を数えるところから見ていきましょう。
「持分5分の3」は、場所を示す番号ではありません
土地を共有する人の権利は、原則として土地全体に及びます。「私の持分は自宅側」「あなたの持分はアパート側」と、場所が決まっているわけではありません。
国税庁も、共有地が自宅と貸家の敷地に使われている場合、亡くなった方の持分は両方の用途の部分に均等に及ぶと説明しています。[1]
このため、共有持分を相続する場合は、自宅側の面積にも、アパート側の面積にも、その持分割合を掛けて整理します。実際に土地を分けて特定の区画を取得することとは、別の話です。
300㎡の相続でも、自宅部分が275㎡とは限りません
次の条件を置いた架空の例です。
土地全体は500㎡。父の持分は5分の3、母は5分の2です。父が単独所有する自宅とアパートがあり、自宅の敷地部分は275㎡、アパートの敷地部分は225㎡と明確に区分できるものとします。
母が父の土地持分と両方の建物を相続します。母について、それぞれの特例の要件は満たし、ほかに特例を選択する土地はないものとします。
| 土地の使い方 | 敷地全体の面積 | 父の持分5分の3に対応する面積 |
| 自宅 | 275㎡ | 165㎡ |
| アパート | 225㎡ | 135㎡ |
| 合計 | 500㎡ | 300㎡ |
計算は、275㎡×3/5=165㎡、225㎡×3/5=135㎡です。
「父の持分は300㎡分あるから、自宅275㎡分を先に入れて、残り25㎡をアパートに」とはできません。また、母がもともと持っていた5分の2は、今回新たに相続した財産ではありません。[1]
数字だけ眺めると、300㎡は同じ。でも、内訳が違うと特例の計算も変わります。
330㎡と200㎡を、そのまま足してはいけません
特定居住用宅地等は330㎡まで80%、貸付事業用宅地等は200㎡まで50%の減額が基本です。ただし、居住用と貸付用を併用するときは、面積の調整計算があります。[2]
この二種類だけを使う場合の条件は、次のとおりです。
居住用として選択する面積×200/330+貸付用として選択する面積≦200㎡
先ほどの例で、候補の165㎡と135㎡をすべて入れると、165㎡×200/330+135㎡=235㎡。200㎡を超えるため、全部には適用できません。
例えば、居住用165㎡すべてを選ぶなら、換算後の面積は100㎡。貸付用として選べる面積は、残り100㎡となります。アパート側の残る35㎡には、この選び方では小規模宅地等の特例を使いません。
ただし、その35㎡について貸家建付地としての通常の評価までなくなるわけではありません。土地自体の評価と、特例による減額は別々に計算します。
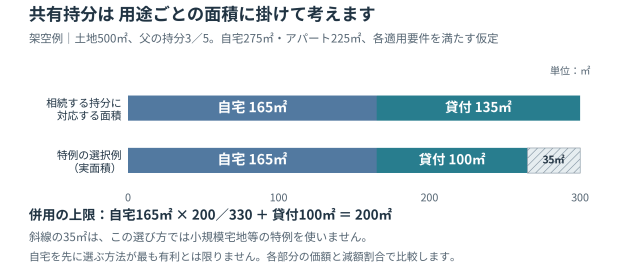
図3 共有持分の用途別面積と、特例の選択例。実面積と限度面積の換算を分けて見ます。
また、自宅側を先に選ぶ方法が必ず最も有利とも限りません。各部分の評価額と減額割合を踏まえて、選択する面積を比較する必要があります。
「持分」「用途」「誰が継ぐか」を一緒に点検
この例では適用要件を満たすと仮定しましたが、実際はそこも重要です。貸付用では、相続した親族が事業を引き継ぎ、申告期限まで続け、土地も保有することなどを確認します。自宅側も、取得する人と居住状況によって要件が異なります。
今日の宿題は、登記の持分割合と、土地の利用区分を一枚の表にすることです。そのうえで、「誰が継ぐ案なら、どの面積が特例の候補になるか」を試算してみましょう。
なお、建物も共有で、土地と建物の持分が違う場合は、今回の計算をそのまま当てはめず、賃貸の主体や権利関係から確認します。
80%という大きな数字だけに目を奪われず、まずは適用できる面積を正しくつかむ。そこまで準備すると、家族で分け方を話すときにも、税額を踏まえた具体的な比較ができます。
参考資料
[1] 国税庁「被相続人の共有する土地が被相続人等の居住の用と貸家の敷地の用に供されていた場合の小規模宅地等の特例」(令和7年8月1日現在)
[2] 国税庁「相続税の申告のしかた(令和7年分用)」(16~20ページ)















